Assurance · Assurance auto
Comparateur d’assurance auto : comment comparer les offres au-delà du prix ?
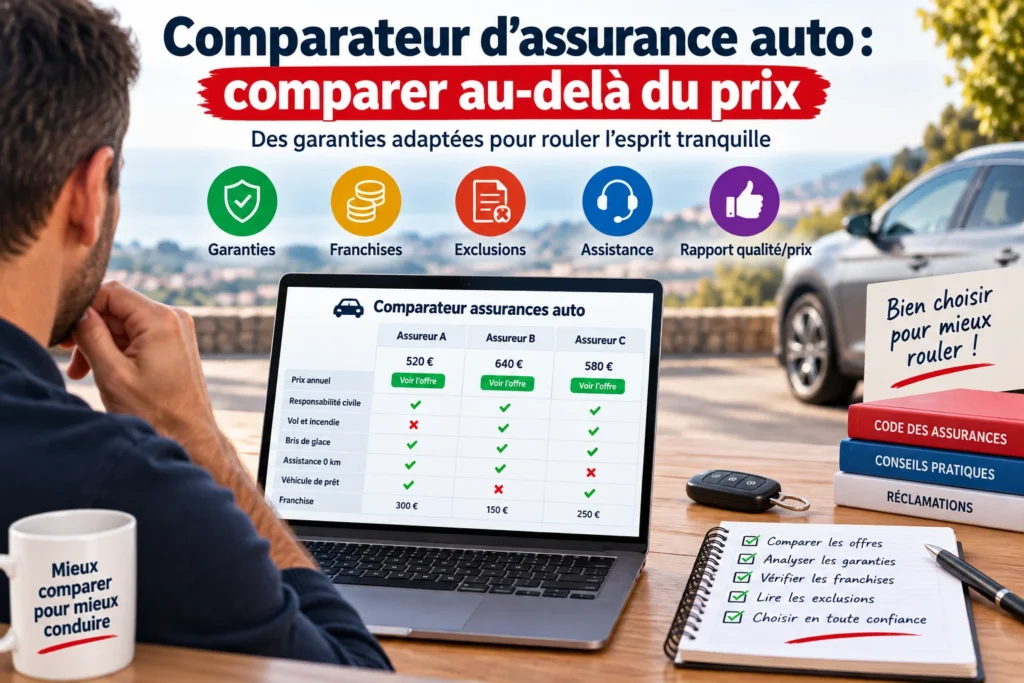
Un comparateur d’assurance auto aide à repérer des offres, mais le tarif ne suffit pas. Pour choisir, examinez les garanties, les franchises et votre reste à charge après un sinistre.
Article sponsorisé. Ce guide contient un lien rémunéré vers le site d’un assureur. Les règles citées renvoient aux fiches officielles listées en fin d’article.
L’essentiel en 30 secondes
Un comparateur classe des offres issues de son propre panel. Le premier prix affiché n’est pas une recommandation personnalisée.
Décrivez la même situation dans chaque demande : même véhicule, mêmes conducteurs, même usage et même date de début.
Comparez ensuite le coût annuel et la franchise d’un même sinistre. Une offre moins chère peut coûter plus en cas d’accident.
Après un an de contrat, vous pouvez changer d’assurance auto à tout moment. Le nouvel assureur s’occupe de la résiliation.
Dans son guide consacré au comparateur d’assurance auto en ligne, MAAF détaille les points à examiner au-delà du tarif.
Commencez par notre grille des critères, puis appliquez l’exemple chiffré à vos propres devis.
Les critères essentiels en un coup d’œil
Gardez cette grille à côté des résultats de votre comparateur. Pour chaque offre, notez les réponses précises. Si une information manque, demandez-la avant de départager les devis.
| Critère | À relever | Question utile |
|---|---|---|
| Événements couverts | Dommages au véhicule, vol, incendie, bris de glace | Quels incidents sont réellement garantis ? |
| Franchises | Montant et mode de calcul pour chaque garantie | Combien resterait à ma charge ? |
| Protection du conducteur | Préjudices couverts, plafond et seuil d’intervention | Comment mes blessures seraient-elles indemnisées ? |
| Assistance | Distance minimale, remorquage, véhicule de remplacement | Que se passe-t-il en cas de panne chez moi ? |
| Valeur d’indemnisation | Base de calcul et durée des garanties renforcées | Quelle somme recevrais-je si la voiture était détruite ? |
| Exclusions et obligations | Situations exclues, protections antivol éventuellement exigées | Quelles conditions dois-je respecter ? |
| Conducteurs autorisés | Prêt du volant et restrictions pour les novices | Une autre personne peut-elle conduire ma voiture ? |
| Prix et services | Total annuel, options, frais et moyens de contact | Quel budget et quel accompagnement sont prévus ? |
Comprendre les résultats du comparateur
Chaque plateforme présente les offres de son propre panel. Certains assureurs peuvent donc manquer. Consultez les explications du site sur le classement, les partenaires et les mises en avant commerciales.
Le tri par prix ne constitue pas une recommandation personnalisée. Vous pouvez aussi demander un devis directement à un assureur absent des résultats.
Retenez ensuite deux ou trois propositions détaillées. Conservez les documents associés : une capture du tarif ne décrit pas les conditions de couverture.
Un écart de prix mérite une vérification
Il peut refléter des garanties différentes, mais aussi la politique tarifaire de l’assureur. Une offre moins chère n’est donc pas forcément moins protectrice, ni l’inverse.
Préparer des devis avec les mêmes informations
Avant de lancer une recherche, rassemblez votre permis, le certificat d’immatriculation et votre relevé d’information si vous êtes déjà assuré. Répondez ensuite précisément aux questions sur vos antécédents et vos usages.
- Véhicule : modèle exact, motorisation, date de mise en circulation et mode de financement.
- Conducteurs : conducteur habituel, autres utilisateurs et ancienneté des permis.
- Utilisation : trajets privés, domicile-travail et déplacements professionnels éventuels.
- Stationnement : lieu habituel et conditions réelles de garage.
- Kilométrage : distance annuelle estimée selon vos déplacements.
- Historique : bonus-malus et sinistres sur la période demandée.
Une simulation limitée aux loisirs ne correspond pas forcément à vos trajets quotidiens. Vérifiez la prise en compte du domicile-travail dans le contrat. Les déplacements faits pour votre activité professionnelle constituent un usage distinct à signaler.
Gardez aussi la même date de prise d’effet pour toutes vos demandes. L’objectif est simple : faire varier l’offre, en décrivant fidèlement le même besoin.
Huit critères à vérifier au-delà de la cotisation
Après votre recherche, lisez les conditions des offres retenues. Deux contrats au nom proche peuvent présenter des différences importantes.
1. Les événements réellement couverts
La responsabilité civile est la seule garantie obligatoire. Elle indemnise les dommages causés aux autres, mais pas ceux de votre propre véhicule. Une formule « tous risques » regroupe des garanties facultatives, avec des limites propres à chaque contrat. Vérifiez notamment les dommages tous accidents, le vol et l’incendie.
2. La franchise pour chaque garantie
La franchise est la part des dommages laissée à votre charge selon le contrat. Son calcul varie : montant fixe, pourcentage ou combinaison des deux. Relevez chaque franchise séparément. Une franchise faible en bris de glace ne dit rien de celle appliquée après un accident. Notre guide de la franchise d’assurance auto détaille les modes de calcul.
3. La protection corporelle du conducteur
La responsabilité civile ne couvre pas vos propres blessures. Vérifiez donc la présence de cette garantie, son plafond et ses conditions d’intervention. Examinez aussi les préjudices pris en charge et le seuil d’incapacité éventuellement prévu.
4. L’assistance et la mobilité
Demandez ce qui se passe si votre voiture tombe en panne devant chez vous. Vérifiez ensuite le remorquage et le véhicule de remplacement : combien de jours, et pour quels événements ? Notre page sur l’assistance 0 km aide à lire ces clauses.
5. La valeur retenue pour indemniser le véhicule
En cas de vol ou de destruction, comment la valeur de votre voiture serait-elle fixée ? Demandez un exemple adapté à son âge et la durée d’une éventuelle garantie « valeur d’achat ». Pour une voiture financée, faites expliquer la protection proposée face au solde restant dû.
6. Les exclusions et conditions particulières
Pour chaque garantie utile, relevez les situations exclues et les obligations associées. Vérifiez par exemple les protections antivol exigées et les éléments vitrés couverts. Vous distinguez ainsi une garantie annoncée d’une protection réellement applicable.
7. Le prêt du volant et les conducteurs autorisés
Vous prêtez parfois votre voiture ? Vérifiez les restrictions et les éventuelles franchises majorées, notamment pour un conducteur novice. Signalez aussi l’usage régulier par une autre personne : les règles du prêt occasionnel ne le couvrent pas forcément.
8. Le coût annuel et le suivi du contrat
Additionnez la cotisation, les options retenues et les frais annoncés. Comparez les modalités de paiement et la durée des remises. Repérez enfin les moyens de joindre un conseiller et de déclarer un sinistre.
Comparer le budget : une franchise change le résultat
Un écart de cotisation doit être rapproché du reste à charge possible. L’exemple suivant illustre ce raisonnement avec deux contrats entièrement fictifs.
Les garanties sont identiques, sauf la franchise absolue appliquée au sinistre étudié. Les réparations couvertes coûtent 1 800 €. On suppose un seul sinistre dans l’année, sans exclusion ni autre reste à charge.
| Élément comparé | Contrat A | Contrat B |
|---|---|---|
| Cotisation annuelle | 540 € | 660 € |
| Équivalent mensuel | 45 € | 55 € |
| Franchise absolue applicable | 600 € | 300 € |
| Indemnisation pour 1 800 € de réparations | 1 200 € | 1 500 € |
| Budget annuel sans sinistre | 540 € | 660 € |
| Budget annuel avec ce sinistre | 1 140 € | 960 € |
Sans sinistre, le contrat A coûte 120 € de moins. Avec ce sinistre, le contrat B réduit la dépense totale de 180 €. Le calcul additionne la cotisation et la franchise, sans tenir compte d’une hausse de cotisation l’année suivante.
Aucun de ces scénarios ne prédit votre année. Posez-vous une question concrète : pourriez-vous payer la franchise demain ? Une petite économie mensuelle se compare à votre épargne disponible.
Adapter les priorités à votre profil et à votre voiture
Vos contraintes permettent de hiérarchiser les critères. Vous avez besoin du véhicule chaque jour ? Privilégiez une assistance adaptée. Votre épargne est limitée ? Fixez d’abord la franchise que vous pourriez payer.
Premier contrat et conduite accompagnée
Pour un premier contrat, déclarez votre usage réel, puis examinez les garanties et restrictions prévues pour les novices. Notre guide pour choisir une assurance jeune conducteur complète cette préparation.
Vous avez suivi la conduite accompagnée AAC ? Indiquez ce parcours lors des demandes de devis, puis demandez à chaque assureur comment il en tient compte.
Antécédents et malus
Un malus ou des sinistres récents réduisent souvent le nombre d’offres affichées. Notre page sur l’assurance auto après un malus présente les pistes à comparer.
Valeur du véhicule et capacité de remplacement
Pour une voiture ancienne, estimez sa valeur actuelle et votre capacité à la remplacer. Son âge seul ne décide pas de la bonne couverture. Une voiture récente demande une lecture attentive des règles d’indemnisation. En cas de financement, consultez aussi les exigences du contrat de crédit ou de location.
Vous utilisez aussi un deux-roues ? Notre guide de l’assurance moto présente les critères propres à ce véhicule. Faites des comparaisons séparées pour chaque usage.
La vérification finale avant de signer
Votre sélection est faite ? Passez maintenant du résultat affiché aux documents contractuels.
- Relisez vos déclarations et corrigez toute information inexacte. Revoir les informations à fournir.
- Retrouvez les garanties choisies dans le projet de contrat. Revoir les huit critères.
- Calculez votre coût annuel et un reste à charge possible. Refaire le calcul.
- Confirmez les conditions applicables aux autres conducteurs. Revoir le prêt du volant.
- Faites préciser par écrit les clauses que vous ne comprenez pas. Revoir les exclusions.
Vérifiez enfin la date et l’heure de prise d’effet. La signature et le début des garanties peuvent différer. Un devis obtenu sur un comparateur ne remplace pas la confirmation écrite de votre couverture.
Si vous changez d’assureur
Après la première année, un contrat auto souscrit à titre personnel peut être résilié à tout moment, sans motif. Vous n’envoyez pas la demande vous-même : le nouvel assureur la transmet à l’ancien. Cela évite une interruption de couverture.
La résiliation prend effet 1 mois après réception de la demande par l’ancien assureur. La part de cotisation qui couvre la période restante vous est remboursée.
| Situation | Règle principale |
|---|---|
| Première échéance annuelle | Résiliation à cette date, selon les délais rappelés par l’avis d’échéance |
| Vente ou cession du véhicule | Contrat suspendu le lendemain de la cession ; résiliation possible avec un préavis de 10 jours |
| Déménagement, mariage, changement de métier, retraite | Demande dans les 3 mois suivant l’événement, avec un justificatif ; effet 1 mois après |
Questions fréquentes sur la comparaison des devis
Un comparateur d’assurance auto présente-t-il tous les assureurs ?
Pas nécessairement. Les résultats dépendent du panel et des offres accessibles pour votre profil. Vous pouvez compléter votre sélection par des devis demandés directement aux assureurs.
Une assurance tous risques couvre-t-elle toutes les situations ?
Non. Les garanties, exclusions, plafonds et franchises dépendent du contrat. L’intitulé « tous risques » ne dispense pas de lire chaque garantie utile.
Comment comparer deux devis avec des franchises différentes ?
Comparez d’abord le coût annuel avec les mêmes options. Calculez ensuite votre dépense pour un même sinistre en appliquant chaque franchise, puis vérifiez que vous pourriez la financer.
Quels documents préparer pour demander une assurance auto ?
Préparez votre permis, le certificat d’immatriculation et votre relevé d’information si vous êtes déjà assuré. L’assureur précisera les autres justificatifs nécessaires.
Quelle est la garantie minimale obligatoire ?
La responsabilité civile. Elle indemnise les dommages causés aux autres, passagers compris, mais ni vos blessures ni les dégâts de votre propre voiture.
Peut-on changer d’assurance auto en cours d’année ?
Oui, après la première année de contrat, à tout moment et sans motif. Le nouvel assureur se charge de la résiliation, qui prend effet 1 mois après réception par l’ancien.
Sources officielles
Les règles de cet article ont été vérifiées sur les fiches suivantes, consultées le 16 novembre 2026.
Choisir avec un comparateur d’assurance auto : le prix et la protection
Un comparateur d’assurance auto est un point de départ pour sélectionner des devis. La décision repose ensuite sur les garanties utiles, les franchises supportables et les conditions écrites. Le bon contrat répond à vos besoins dans un budget que vous pouvez assumer.
Choisir sa formule d’assurance jeune conducteur