L’assurance moto A2 en 2026 coûte en moyenne 500 € par an pour une formule au tiers, mais peut dépasser 1 400 € en tous risques. Pour optimiser votre budget, privilégiez le stationnement sécurisé et l’usage de dispositifs certifiés. Comparer les offres reste essentiel pour ajuster vos garanties au meilleur prix selon votre profil.
Le prix moyen d’une assurance tous risques pour un jeune permis A2 peut atteindre 1 460 € par an en 2026. Cette dépense pèse lourdement sur votre budget alors que vous venez à peine d’acquérir votre première machine. Vous risquez souvent de payer le prix fort simplement parce que vous manquez de recul sur les grilles tarifaires des assureurs.
Nous analysons ici le prix assurance moto a2 et les leviers concrets pour optimiser votre contrat selon votre profil. Ce comparatif détaillé vous aide à sélectionner les garanties indispensables tout en maîtrisant vos mensualités.
Comprendre le fonctionnement du prix assurance moto A2
L’assurance moto A2 coûte en moyenne 500 € au tiers et dépasse 1 200 € en tous risques pour les novices. Le tarif dépend du bridage à 35 kW et du rapport puissance/poids inférieur à 0,2 kW/kg.
Critères d’éligibilité A2
Puissance maximale de 35 kW, rapport puissance/poids < 0,2 kW/kg et puissance d’origine ≤ 70 kW.
Pour fixer le prix assurance moto A2 : comparatif des tarifs 2026, les assureurs analysent vos critères techniques. Votre machine doit respecter la limite de 35 kW. Ce plafond réglementaire influence directement le calcul du risque par votre compagnie.
Spécificités des motos éligibles et impact sur la prime
Les compagnies scrutent le rapport puissance/poids qui doit rester inférieur à 0,2 kW/kg. Cette donnée technique valide l’éligibilité de votre contrat A2. Le type de bridage choisi impacte aussi le montant de la prime annuelle.
Le coût varie selon la complexité mécanique du bridage installé. Les modèles nativement A2 sont souvent moins onéreux. Une conception d’origine simplifie les démarches administratives et réduit les frais techniques initiaux pour le motard.
<div class="wwc-column" :class="value < p25 ? 'wwc-icon-con' : value
<div class="wwc-title" x-text="value < p10 ? verdicts.bottom10.label : value < p25 ? verdicts.bottom25.label : value < p50 ? verdicts.belowMedian.label : value < p75 ? verdicts.aboveMedian.label : value
<p x-text="value < p10 ? verdicts.bottom10.text : value < p25 ? verdicts.bottom25.text : value < p50 ? verdicts.belowMedian.text : value < p75 ? verdicts.aboveMedian.text : value
L’obligation légale de la responsabilité civile
La loi française impose la garantie « au tiers ». Elle couvre les dommages matériels et corporels causés à autrui par votre véhicule. Sans elle, vous risquez de lourdes sanctions pénales et financières importantes.
Cette protection indemnise exclusivement les tiers lors d’un sinistre responsable. Le conducteur n’est jamais couvert par cette garantie minimale. Il faut souscrire des options pour protéger votre propre intégrité physique.
L’assurance est obligatoire même pour une moto non circulante. Votre deux-roues doit rester couvert contre les risques d’incendie ou de vol, même s’il est stationné dans un garage privé clos.
Comparatif des tarifs moyens selon votre profil de conducteur
Après avoir compris les bases légales et techniques, il est temps d’analyser concrètement les montants qui apparaîtront sur vos devis.
Fourchettes de prix pour les formules Tiers et Tiers étendu
En 2026, prévoyez un budget mensuel entre 19 et 54 euros pour une protection au tiers. Ce tarif annuel varie de 230 à 647 euros selon votre historique. Votre bonus impacte directement la facture.
L’ajout des garanties vol et incendie augmente la prime. Comptez alors entre 41 et 80 euros par mois. Ces garanties sont souvent indispensables en zone urbaine.
Pour dénicher une assurance moto jeune conducteur, comparez les offres. Les tarifs varient selon les assureurs. Une analyse rigoureuse reste votre meilleure stratégie.
Coût d’une couverture Tous risques pour un jeune permis
Pour une moto neuve de valeur, les tarifs s’envolent. La prime annuelle peut grimper à 1500 euros. C’est le prix de la sérénité totale. Les dommages matériels sont alors couverts.
Investir dans cette protection maximale est judicieux pour un novice. Une chute coûte cher en réparations. Le prix fluctue selon la cylindrée du véhicule assuré.
Influence de la zone géographique et du stationnement
Les tarifs diffèrent entre les zones urbaines et rurales. Paris est plus coûteux que la Creuse. Le risque de vol dicte cette différence de prix.
Un stationnement en garage fermé réduit la facture. Les assureurs apprécient cette sécurité supplémentaire pour votre véhicule.
Profil
Formule
Prix Moyen Annuel
Niveau de Risque
Jeune A2 Urbain
Tous risques
1460 €
Élevé
Jeune A2 Rural
Tiers étendu
499 €
Modéré
A2 avec bonus
Tiers
230 €
Faible
A2 Moto Neuve
Tous risques
1384 €
Élevé
Choisir les garanties adaptées sans alourdir votre budget
Le prix ne fait pas tout, car une économie immédiate sur la prime peut se transformer en gouffre financier lors d’un sinistre.
Analyse des franchises et des délais de carence
Le montant de votre franchise influence vos mensualités. Une franchise haute réduit mécaniquement le coût annuel du contrat. C’est un pari sur votre prudence.
Surveillez les délais de carence après la souscription. Certaines garanties ne s’activent qu’après plusieurs semaines. Vérifiez bien ces clauses avant de signer.
Équilibrez votre reste à charge et vos mensualités. Ne sacrifiez pas votre sécurité financière pour quelques euros. Soyez prévoyants.
La franchise est le montant qui reste à votre charge après un accident responsable.
Point de vigilance
Les exclusions comme la conduite sous alcool ou l’absence d’équipement homologué annulent toute indemnisation.
Protection corporelle et indemnisation de l’équipement
La garantie individuelle pilote est vitale pour votre sécurité. Elle vous protège en cas de blessures graves sans tiers identifié. Ne roulez jamais sans elle.
Le casque et les gants coûtent cher à remplacer. Une bonne assurance rembourse ces accessoires indispensables en cas de choc. C’est un choix pragmatique.
L’assistance 0 km vous dépanne même devant votre porte. C’est un confort précieux au quotidien pour tout motard. Elle évite bien des tracas.
Après l’obtention de votre permis a2, comparez les plafonds d’indemnisation avec rigueur.
Techniques pour réduire la surprime jeune conducteur A2
Pour finir, sachez qu’il existe des leviers concrets pour faire fondre la facture sans rogner sur votre protection.
Optimisation tarifaire
Privilégiez les formules au kilomètre ou les contrats saisonniers avec option d’hivernage pour ajuster vos dépenses.
Assurance au kilomètre et contrats saisonniers
Si vous roulez peu, payez moins. Le forfait kilométrique constitue une solution rentable. Cette option adapte votre cotisation à la distance parcourue.
Votre moto reste au garage l’hiver. Les garanties sont alors limitées au minimum. Cette réduction permet de respecter l’obligation légale.
Les économies peuvent atteindre 30 % pour un usage loisir. C’est idéal pour les motards du dimanche. Vous évitez de payer l’inutile.
Bonus-malus et dispositifs de sécurité préventifs
Suivez l’évolution de la prime par une conduite prudente. Le bonus réduit votre tarif. Soyez vigilant pour accumuler ces réductions annuelles.
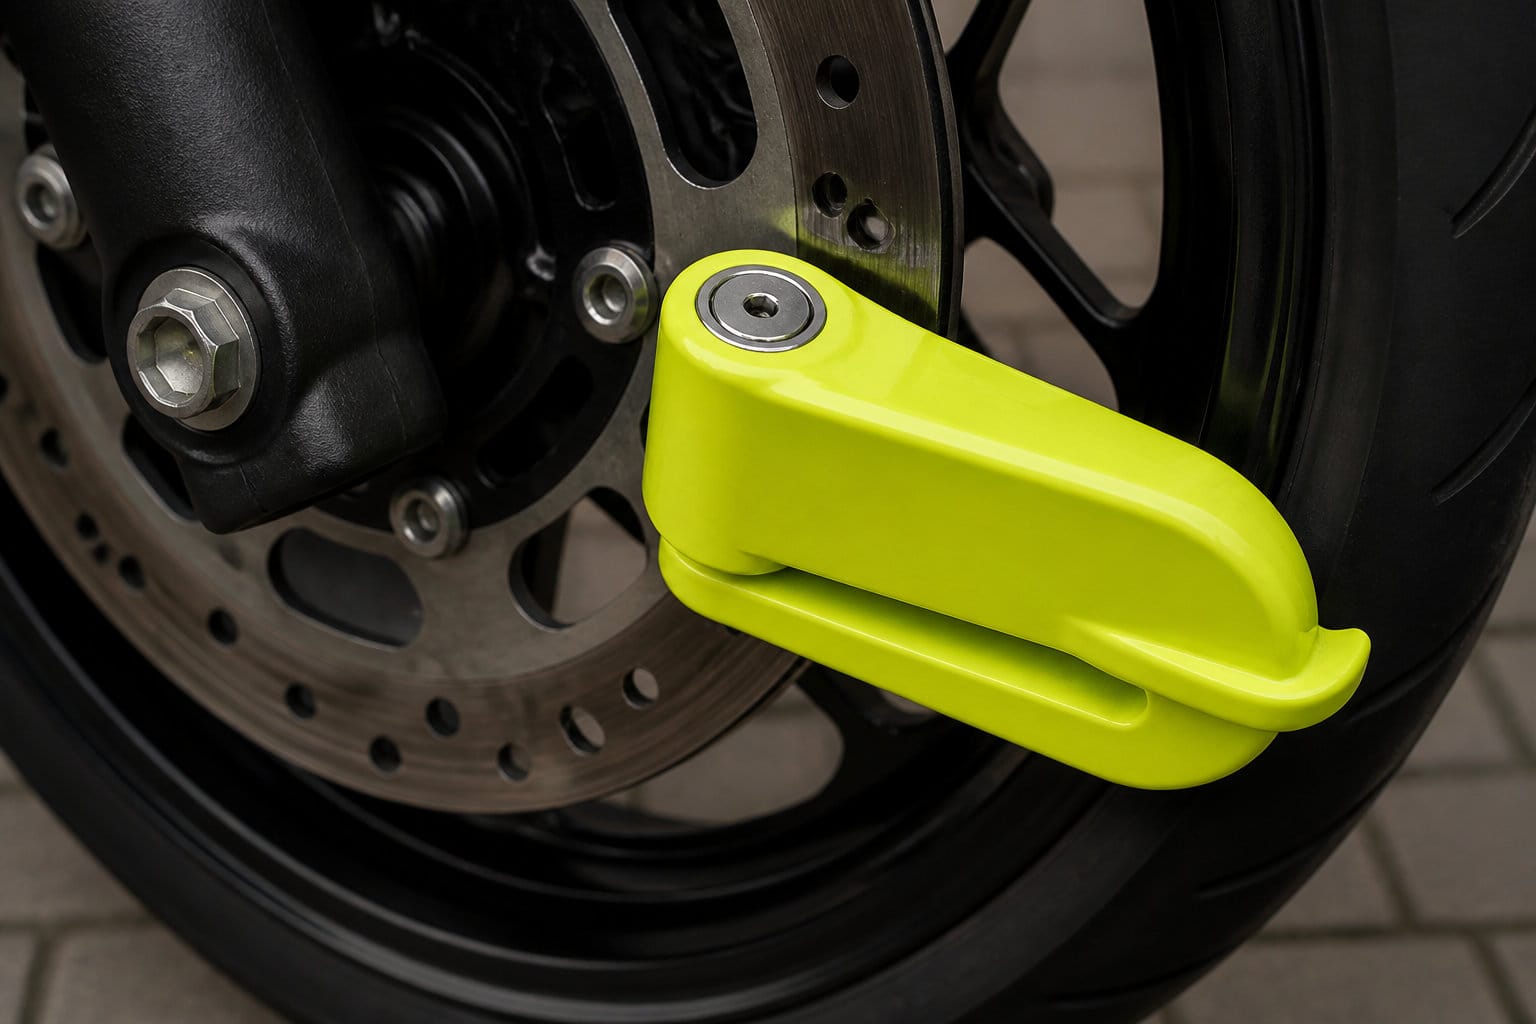
Mentionnez le gravage et les antivols certifiés SRA. Ces dispositifs permettent de négocier une baisse. Ils rassurent les compagnies face au vol.
Avantages du conducteur secondaire : cumul d’expérience à moindre coût.
Importance du gravage SRA : traçabilité accrue via le fichier Argos.
Impact du bonus annuel : baisse progressive de la cotisation annuelle.
Proposez l’inscription en conducteur secondaire. Cela permet d’accumuler de l’expérience sans payer le prix fort.
Optimiser le prix de votre assurance moto A2 exige de comparer les garanties selon votre profil urbain ou rural et de sécuriser votre stationnement. Anticipez dès maintenant vos devis 2026 pour bénéficier des meilleurs tarifs et rouler l’esprit serein. Votre prudence reste votre meilleur atout pour réduire durablement vos cotisations.
FAQ
Quel est le tarif moyen d’une assurance moto A2 ?
Pour l’année 2026, le coût de votre couverture dépendra principalement de la formule sélectionnée. Pour une protection de base au tiers, prévoyez un budget annuel oscillant entre 230 € et 647 €. Si vous optez pour une formule au tiers étendue incluant le vol et l’incendie, les tarifs moyens se situent entre 499 € et 964 € par an.
Pour les conducteurs souhaitant une sérénité maximale avec une assurance tous risques, les primes annuelles débutent aux alentours de 692 € et peuvent atteindre 1 384 € pour les profils les plus exposés. Notez que pour certains modèles prisés comme la KTM Duke L A2 ou la Kawasaki Ninja A2, la prime peut dépasser les 1 200 € par an.
Quels critères influencent le prix de mon assurance jeune conducteur A2 ?
Plusieurs paramètres techniques et personnels déterminent le montant de votre prime. Votre profil de conducteur est l’élément central : votre âge, l’ancienneté de votre permis A2 et votre historique de bonus-malus impactent directement le calcul du risque. Les assureurs appliquent généralement une surprime aux novices durant les trois premières années de permis.
Les caractéristiques de votre machine jouent également un rôle majeur. La valeur à neuf de la moto, sa cylindrée et son attractivité face au vol sont scrutées. Enfin, vos habitudes d’usage, comme le kilométrage annuel déclaré et le mode de stationnement (garage fermé ou voie publique), permettent d’ajuster le tarif final de votre contrat.
Est-il obligatoire d’assurer une moto A2 qui ne roule pas ?
Oui, la législation française est très claire sur ce point : tout véhicule terrestre à moteur doit être couvert par une assurance, même s’il reste immobilisé au garage. Vous avez l’obligation légale de souscrire au minimum une garantie responsabilité civile (assurance au tiers).
Cette couverture minimale permet d’indemniser les dommages que votre moto pourrait causer à des tiers, par exemple en cas d’incendie se déclarant dans votre garage. Le défaut d’assurance vous expose à de lourdes sanctions pénales et financières.
Comment puis-je réduire le coût de mon assurance moto A2 ?
Nous vous recommandons d’explorer des solutions spécifiques comme l’assurance au kilomètre si vous roulez peu, ou les contrats saisonniers si vous n’utilisez pas votre deux-roues en hiver. Ces options permettent d’ajuster vos cotisations à votre usage réel et de réaliser des économies significatives.
D’autres leviers sont à votre disposition : vous déclarer comme conducteur secondaire sur le contrat d’un proche expérimenté ou choisir une moto d’occasion avec une valeur marchande plus faible. Enfin, l’installation de dispositifs de sécurité certifiés et le stationnement dans un lieu sécurisé sont des arguments de poids pour négocier une baisse de votre prime.
Quelles sont les garanties indispensables pour un permis A2 ?
Outre la responsabilité civile obligatoire, nous vous conseillons vivement de souscrire une protection personnelle du conducteur. Cette garantie est essentielle car elle couvre vos propres dommages corporels en cas d’accident, même si vous êtes responsable. L’assistance 0 km est également un confort précieux pour être dépanné partout, y compris devant votre domicile.
Pour les motos récentes, la garantie dommages tous accidents est fortement recommandée pour couvrir les réparations de votre véhicule. Pensez aussi à vérifier les options de remboursement de l’équipement (casque, gants, blouson), dont le coût de remplacement peut être élevé après une chute.